EconomiaFranciaPolitica
La Francia rompe l’ultimo tabù del welfare: Marine Le Pen lancia la pensione a 60 anni con un fondo a capitalizzazione da 900 miliardi
Marine Le Pen sfida il tabù storico dello Stato sociale francese: via la riforma Macron a 64 anni e ritorno della pensione tra 60 e 62 anni, ma con tagli durissimi alle carriere discontinue e un inedito fondo obbligatorio a capitalizzazione da 900 miliardi gestito dallo Stato.

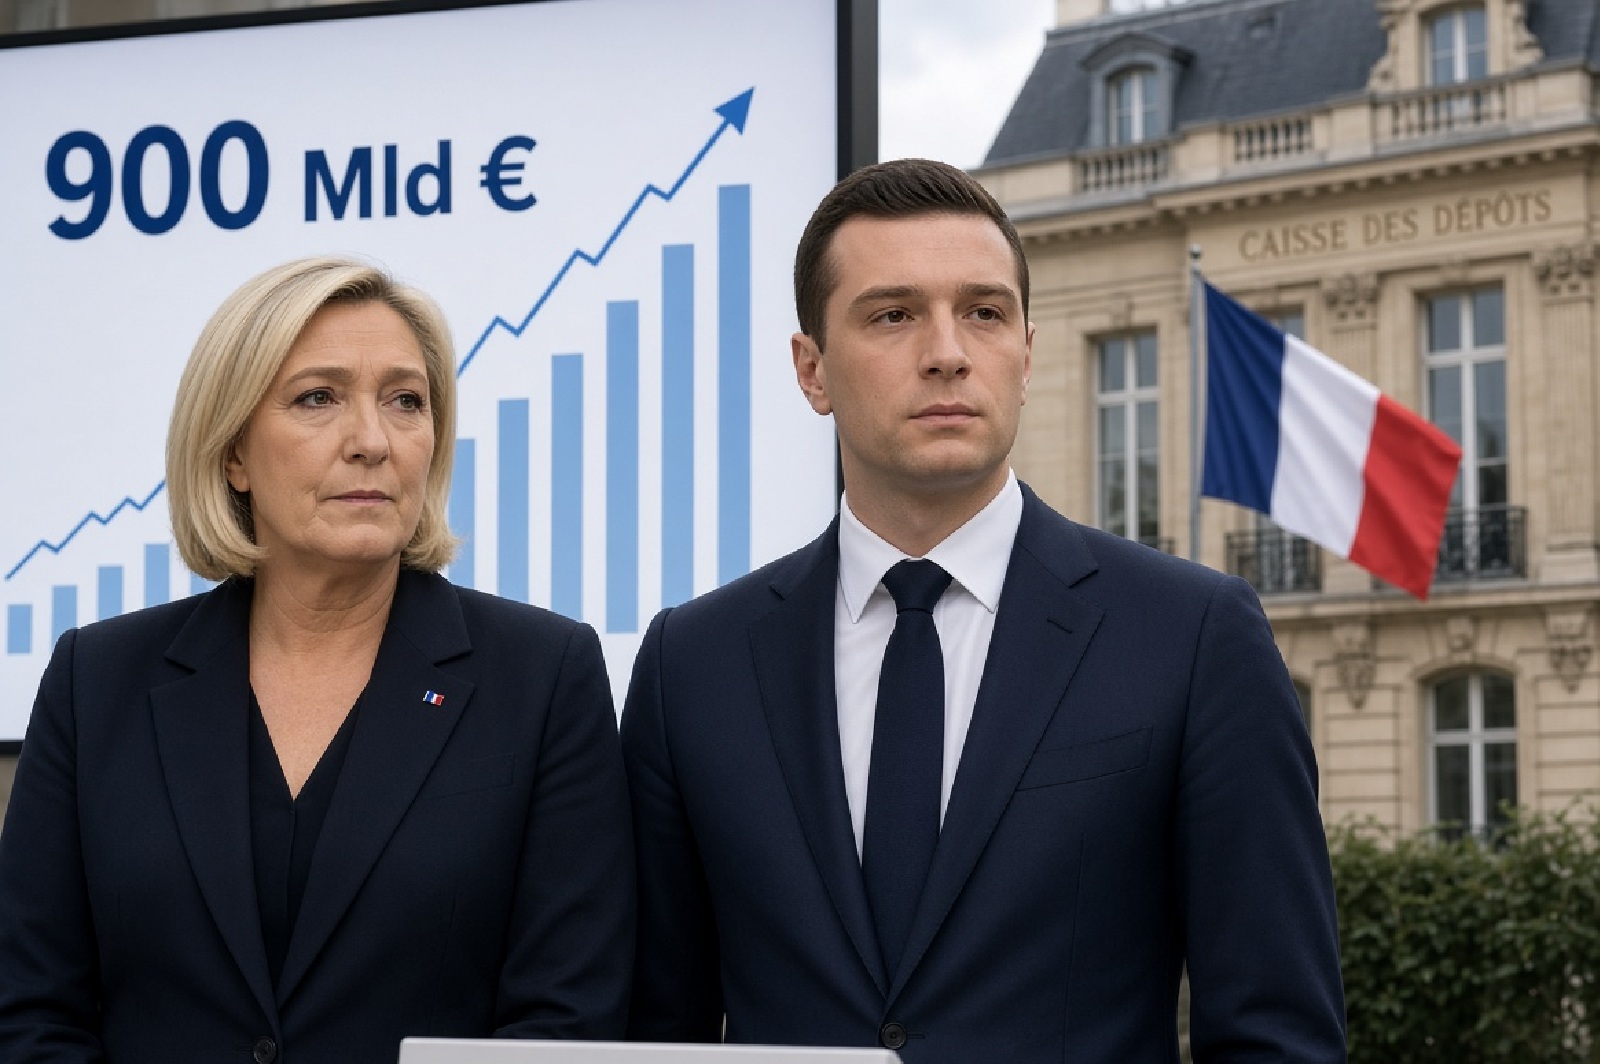
La Francia, storico baluardo europeo dello Stato sociale puro, si prepara a compiere un salto nell’ignoto che fino a pochi mesi fa sarebbe sembrato un’eresia politica. In vista delle presidenziali del 2027, Marine Le Pen e Jordan Bardella hanno presentato una riforma previdenziale destinata a scuotere l’intera architettura economica d’Oltralpe, nel caso di loro vittoria: cancellare l’innalzamento dell’età pensionabile a 64 anni voluto da Emmanuel Macron ed Élisabeth Borne, riportando l’uscita tra i 60 e i 62 anni, ma affiancando per la prima volta al sistema pubblico un pilastro obbligatorio a capitalizzazione da 900 miliardi di euro.
Una rivoluzione culturale per Parigi, la normalità per il Nord Europa
Per comprendere la portata dell’annuncio bisogna guardare alla psicologia collettiva francese. A differenza di Paesi come Svezia, Danimarca, Paesi Bassi o la stessa Germania, dove da decenni la pensione pubblica è integrata da fondi a capitalizzazione individuali o categoriali, Parigi si è sempre affidata quasi esclusivamente al sistema a ripartizione pubblica.
Il principio della ripartizione è semplice: i contributi versati dai lavoratori attivi pagano in tempo reale gli assegni dei pensionati. Un patto generazionale che funzionava a meraviglia durante il boom demografico del dopoguerra, ma che oggi scricchiola pericolosamente sotto il peso dell’invecchiamento della popolazione, del calo delle nascite e di un debito pubblico francese che ha già superato il 120% del PIL.
Con una spesa pensionistica che assorbe quasi il 25% dell’intero bilancio pubblico e comprime lo spazio per gli investimenti produttivi, promettere di mandare i cittadini in pensione prima senza far saltare i conti dello Stato somiglia a un esercizio di equilibrismo estremo. Eppure il Rassemblement National, in testa ai sondaggi verso il primo turno del 18 aprile 2027, ha deciso di tentare la scommessa mescolando tutela sociale, rigore contributivo e finanza di Stato.
Come funziona il ritorno alla pensione tra 60 e 62 anni
Il primo asse della riforma prevede l’abrogazione della legge Borne a partire dal 1° gennaio 2028, con un dispiegamento graduale fino al 2032. Il criterio cardine diventa la progressività legata all’età di ingresso stabile nel mercato del lavoro: chi ha iniziato a versare contributi da giovanissimo potrà ritirarsi prima.
Jordan Bardella ha delineato cinque scaglioni compresi tra i 60 e i 62 anni, scanditi per fasce di sei mesi. Le regole principali di accesso alla pensione a tasso pieno si articolano su tre punti fermi:
- Carriere precoci: chi ha iniziato a lavorare stabilmente prima dei 20 anni potrà andare in pensione a 60 anni con 40 anni di contributi (160 trimestri).
- Ingressi successivi: chi è entrato nel mondo del lavoro dopo i 23 anni dovrà maturare 42 annuità (168 trimestri) per uscire a 62 anni.
- Tutele acquisite: restano intatti il pensionamento a tasso pieno a 67 anni anche senza tutti i trimestri richiesti, le deroghe per le carriere lunghe più vantaggiose e gli otto trimestri di bonus contributivo riconosciuti alle donne per la nascita di ogni figlio.
| Profilo del lavoratore | Età di uscita RN | Contributi richiesti | Regola attuale (Legge Borne) |
| Ingresso prima dei 20 anni | 60 anni | 40 anni (160 trimestri) | 64 anni (salvo carriere lunghe) |
| Scaglioni intermedi | 60,5 – 61,5 anni | 40,5 – 41,5 anni | 64 anni |
| Ingresso dopo i 23 anni | 62 anni | 42 anni (168 trimestri) | 64 anni (43 anni di contributi) |
| Pensione di vecchiaia | 67 anni | Nessun requisito minimo | 67 anni |
La tabella evidenzia come la promessa elettorale si traduca, per chi possiede carriere regolari, in un anticipo di due o tre anni rispetto alla normativa vigente voluta da Macron e fortemente contestata in piazza.
Il conto da pagare: stretta su carriere discontinue e sussidi
In economia, si sa, i pranzi gratis non esistono, e il responsabile economico del partito, Jean-Philippe Tanguy, ha dovuto inserire contropartite molto rigide per coprire un costo lordo stimato in 18,6 miliardi di euro al 2032. La scure cade soprattutto su chi ha percorsi lavorativi frammentati.
La penalizzazione sull’assegno per chi non raggiunge i contributi minimi (décote) salirà al 5% per ogni trimestre mancante, fino a un taglio massimo del 50%, recuperando circa 2,7 miliardi di euro. Altri 5,8 miliardi deriveranno dall’obbligo inderogabile del pavimento di 160 trimestri.
Sarà inoltre molto più difficile maturare un singolo trimestre: non basteranno più 150 ore retribuite al salario minimo, ma bisognerà aver lavorato almeno part-time per tre mesi, mentre verranno ridotti i diritti maturati durante i periodi di disoccupazione. Sul fronte delle entrate, il piano taglia la maggiorazione del 10% per i padri di famiglie numerose (alzando però al 12% quella per le madri), dirotta sulle pensioni metà degli avanzi dell’ente di disoccupazione Unédic e sospende gli assegni assistenziali (APA e Aspa) per chi supera i 3.000 euro di pensione, incamerando altri 9,7 miliardi e promettendo persino un saldo attivo di 4,7 miliardi nel 2032.
Il salvadanaio di Stato da 900 miliardi e l’incognita sulla crescita reale
La vera rottura storica, messa a punto con l’alleato Éric Ciotti, è però l’introduzione del secondo pilastro a capitalizzazione obbligatoria per tutti gli attivi fino a 52 anni. L’obiettivo è costruire nell’arco di una generazione un gigantesco fondo da quasi 900 miliardi di euro, capace di garantire ai giovani un capitale integrativo di diverse decine di migliaia di euro.
Per evitare che i cittadini francesi vedano nella riforma un regalo ai fondi speculativi privati, la gestione dei conti individuali verrà affidata alla Caisse des Dépôts et Consignations (CDC), la storica banca d’investimento pubblica dello Stato francese, ipotizzando un rendimento annuo compreso tra il 4% e il 6%.
Da dove arriveranno i soldi senza alzare i contributi in busta paga? Il Rassemblement National intende prelevare almeno 12 miliardi di euro l’anno (circa 500 euro a lavoratore) svuotando i fondi oggi destinati all’edilizia abitativa e alla formazione professionale.
Ed è qui che emerge il vero nodo macroeconomico: per non toccare le pensioni correnti, si sottraggono risorse reali al settore delle costruzioni e alla qualificazione dei lavoratori, con il rischio di deprimere investimenti e domanda interna proprio mentre si promette di dimezzare il deficit. Bisogna però dire che i mercati finanziari hanno apprezzato la svolta verso la capitalizzazione, facendo scendere lo spread tra OAT francesi e Bund tedeschi a 153 punti base durante il discorso di Le Pen, anche perché sono tutti soldi che saranno investiti in borsa: resta da vedere se lo stesso entusiasmo sarà condiviso dalle piazze francesi, che la candidata è pronta a sfidare anche via referendum qualora non ottenesse la maggioranza assoluta in Parlamento.
 Rimani aggiornato seguendoci su Google News!

Bitcoin perde 20.000 dollari in dieci giorni: la trappola della liquidità e l’illusione degli ETF

Addio piloti: la rivoluzione silenziosa degli aerei merci senza cabina che taglia i costi del 40%

L’assedio dei microchip è fallito: così Pechino usa i data center in Malesia per aggirare i blocchi USA e prendersi l’intelligenza artificiale

Jensen Huang prepara il clamoroso ritorno dopo il caso della spia cinese, mentre la Silicon Valley sfida Washington

You must be logged in to post a comment Login