EconomiaUSA
Debito record a 19.100 miliardi per le famiglie USA, ma il crollo non arriva: ecco dove si nasconde il vero rischio di insolvenza
Il debito delle famiglie USA tocca il record di 19.100 miliardi di dollari e le insolvenze sui prestiti studenteschi superano il 10%, ma i pignoramenti restano ai minimi storici: ecco cosa dicono davvero i dati della Fed e dove si nasconde il vero rischio finanziario.

Il debito complessivo delle famiglie americane ha toccato la cifra record di 19.100 miliardi di dollari nel terzo trimestre del 2026, registrando un balzo di 334 miliardi (+1,8%) in soli tre mesi. Mentre le insolvenze sui prestiti studenteschi esplodono nuovamente sopra il 10% dopo la fine delle moratorie statali, i bilanci complessivi dei cittadini mostrano però una tenuta inaspettata che smentisce le previsioni più catastrofiche.
Nello stesso tempo però, chi si aspettava un’ondata imminente di pignoramenti in stile 2008 dovrà rivedere i propri calcoli, perché oggi la vera bomba a orologeria del debito non si trova nei conti correnti delle famiglie, ma nei bilanci delle grandi aziende tecnologiche legate all’intelligenza artificiale e nelle casse del governo federale.
L’illusione ottica del balzo dei mutui
Secondo l’ultimo rapporto Household Debt and Credit della Federal Reserve di New York, basato sui dati di Equifax, il debito totale — che comprende mutui, linee di credito immobiliare (HELOC), prestiti studenteschi, prestiti auto, carte di credito e formule “compra ora, paga dopo” (BNPL) — è tornato a muoversi dopo due trimestri di sostanziale stasi.
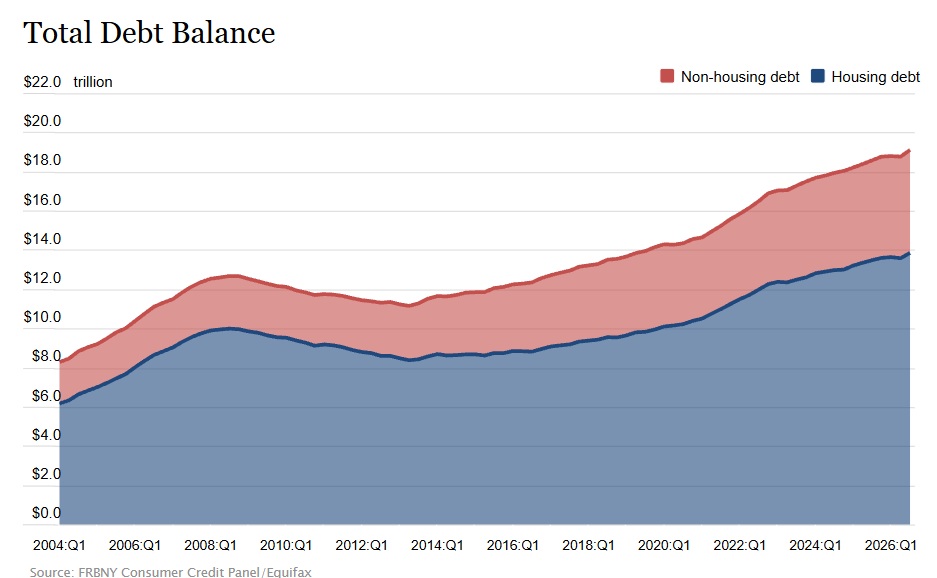
Debito delle famiglie americane in blu quello per le abitazioni fonte NY Fed
A trainare questo aumento trimestrale sono stati soprattutto i saldi dei mutui, saliti di ben 257 miliardi di dollari. Non si tratta tuttavia di una improvvisa corsa all’indebitamento immobiliare, ma di un semplice riallineamento statistico.
Nel secondo trimestre si era infatti verificato un calo anomalo dovuto a un ritardo tecnico nella trasmissione dei dati durante il passaggio di consegne tra società di gestione dei crediti. I numeri mancanti sono stati conteggiati nel terzo trimestre, gonfiando artificialmente la variazione periodica. Su base annua, l’aumento complessivo del debito si ferma a 520 miliardi di dollari, pari al 2,8%: si tratta del secondo incremento più basso registrato dalla primavera del 2021.
Perché il peso del debito sulle famiglie è ai minimi storici
Guardare al valore nominale del debito senza confrontarlo con le entrate è un errore comune. Negli anni successivi alla crisi finanziaria del 2008, il reddito totale delle famiglie americane è cresciuto molto più rapidamente del loro indebitamento, spinto sia dall’aumento del numero di nuclei familiari sia dalla crescita dei salari e dell’inflazione.
Per misurare il peso reale dei debiti sulle tasche dei cittadini, l’indicatore più affidabile è il rapporto tra debito e reddito disponibile. Il reddito disponibile calcolato dal Bureau of Economic Analysis comprende stipendi netti, interessi, dividendi, affitti, redditi d’impresa e trasferimenti statali, ma esclude le plusvalenze finanziarie (capital gain), ovvero la voce da cui i super-ricchi traggono la maggior parte delle proprie fortune.
Nel terzo trimestre del 2026 , come mostra Wolfstreet, questo indice si è attestato al 78,9%, in lieve risalita rispetto al trimestre precedente solo per effetto del già citato ricalcolo statistico sui mutui.
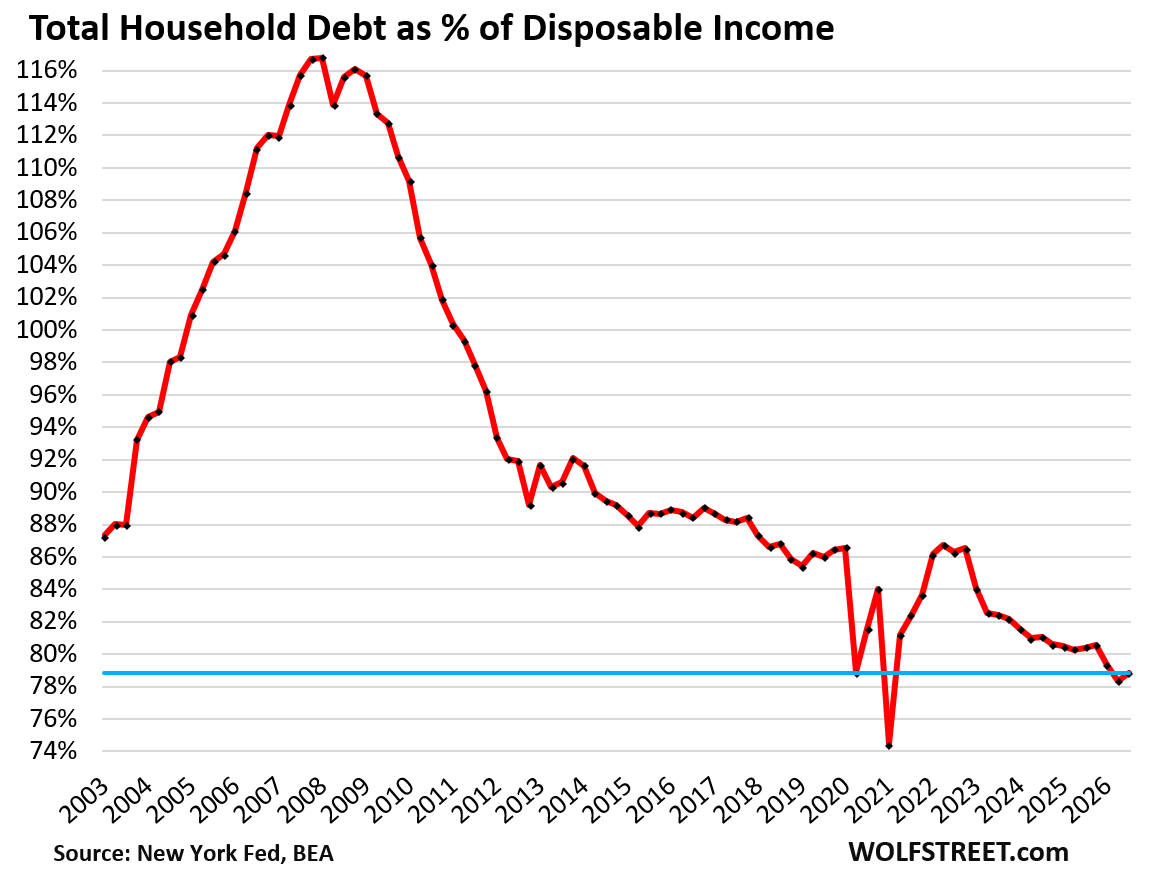
Rapport debito – reddito disponibile dellef famiglie da Wolfstreet
Escludendo i due trimestri dell’era pandemica — quando il reddito disponibile era stato gonfiato artificialmente da assegni di stimolo, prestiti statali a fondo perduto (PPP) e sussidi straordinari — i valori attuali rappresentano i minimi storici dal 2003. Nel 2005, poco prima del grande crollo dei mutui subprime e dopo l’abolizione della legge Glass-Steagall che separava le banche commerciali da quelle d’affari, questo rapporto aveva superato la soglia d’allarme del 100% nell’indifferenza generale dei regolatori.
Patrimoni solidi e il vero epicentro del rischio
Oggi la situazione patrimoniale della classe media americana poggia su basi decisamente più solide rispetto a vent’anni fa:
- Il 65% delle famiglie possiede la casa in cui vive e beneficia dell’enorme rivalutazione degli immobili avvenuta fino alla metà del 2022.
- Circa il 40% dei proprietari immobiliari ha estinto completamente il mutuo e possiede l’abitazione libera da ipoteche, mentre una larga fetta dei restanti ha saldi residui molto ridotti.
- Oltre il 60% dei nuclei familiari detiene azioni, il cui valore è cresciuto notevolmente negli anni, oltre a metalli preziosi e criptovalute.
- Le famiglie parcheggiano oltre 5.000 miliardi di dollari in fondi del mercato monetario e detengono ingenti somme in certificati di deposito bancari (CD) che garantiscono rendimenti liquidi.
Il rischio di un eccesso di leva finanziaria oggi non riguarda i consumatori, ma le imprese fortemente indebitate — in particolare quelle impegnate nella corsa speculativa sull’intelligenza artificiale — e un governo federale ormai schiacciato da un debito pubblico fuori controllo. La prossima crisi d’insolvenza partirà dall’alto, non dal basso come nel 2007.
L’esplosione delle insolvenze sui prestiti studenteschi e lo stato dei pagamenti
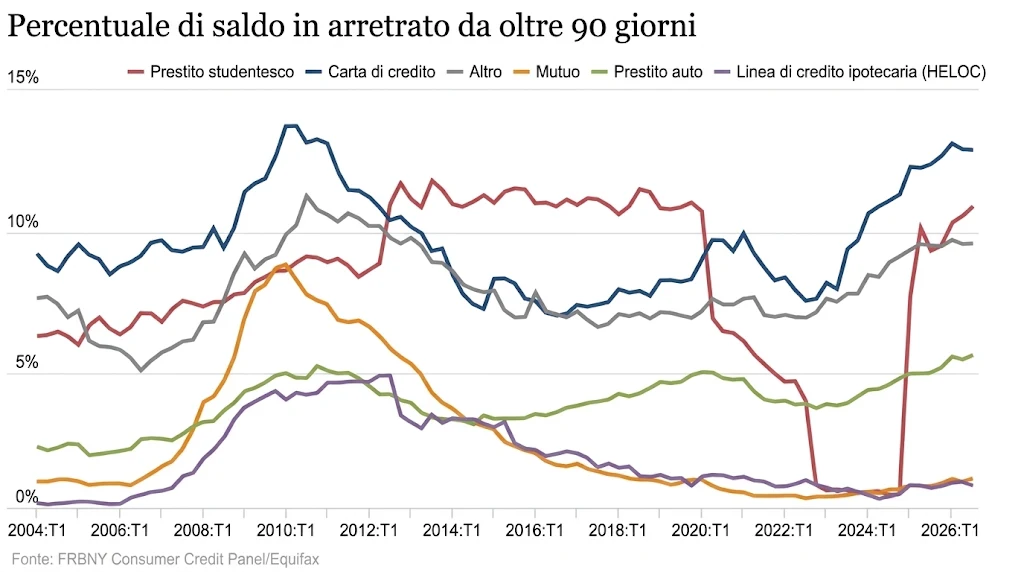
L’unico vero punto dolente nei bilanci familiari riguarda i prestiti studenteschi federali. Dal 2020 fino al 2025 questi finanziamenti sono rimasti congelati grazie alle moratorie governative: i debitori non erano tenuti a pagare le rate e i ritardi non venivano segnalati alle centrali rischi, portando il tasso di insolvenza vicino allo zero.
Insoluti a 90 giorni
Con la fine definitiva della sospensione nel 2025, molti ex studenti non hanno ripreso i pagamenti. Di conseguenza, il tasso di insolvenza grave sui prestiti universitari è schizzato nuovamente oltre il 10%, tornando esattamente ai livelli critici pre-pandemia e trascinando verso l’alto la media generale dei ritardi.
Ecco il quadro completo degli indicatori di rischio e insolvenza nel terzo trimestre 2026:
| Indicatore / Categoria di ritardo | Dato T3 2026 | Confronto storico |
| Rapporto Debito / Reddito disponibile | 78,9% | Minimi dal 2003 (esclusi stimoli Covid) |
| Insolvenze iniziali (30-59 giorni) | 1,1% | Ai livelli pre-pandemia o inferiore |
| Insolvenze medie (60-89 giorni) | 0,4% | In linea con i minimi pre-2020 |
| Insolvenze gravi (90-119 giorni) | 0,3% | Sotto la media storica |
| Totale insolvenze fino a 119 giorni | 1,8% | Stabile sui livelli del triennio 2017-2019 |
| Nuovi pignoramenti immobiliari | 61.900 | In calo, ai minimi storici pre-pandemia |
| Pratiche di recupero crediti (12 mesi) | 4,9% | Minimo storico (era oltre il 14% nel 2008-2015) |
| Nuove bancarotte personali | 135.220 | In lieve calo, molto sotto i livelli pre-2020 |
Per quanto riguarda i crediti scaduti da oltre 120 giorni, la Fed di New York ha chiarito che l’aumento visibile nelle statistiche delle carte di credito non dipende da un improvviso peggioramento della capacità di pagamento dei cittadini, ma dal fatto che gli istituti finanziari mantengono più a lungo nei registri vecchi crediti inesigibili già svalutati prima di cancellarli definitivamente.
Pignoramenti, recupero crediti e bancarotte ai minimi
I mutui immobiliari rappresentano il 70% del debito totale delle famiglie e mostrano tassi di insolvenza bassissimi. I nuovi pignoramenti nel terzo trimestre sono scesi a 61.900 unità, un livello storicamente irrisorio.
Anche se i prezzi degli appartamenti in condominio (condo) sono crollati in diversi mercati americani a fronte di un’offerta in forte aumento e di vendite bloccate, i proprietari non stanno abbandonando gli immobili alle banche come avveniva in passato.
Parallelamente, la percentuale di consumatori segnalati alle agenzie esterne di recupero crediti negli ultimi dodici mesi è rimasta ferma al minimo storico del 4,9% (contro oltre il 14% registrato tra il 2008 e il 2015), e riguarda per lo più bollette mediche o utenze domestiche non pagate, non carte di credito. Infine, anche le nuove dichiarazioni di bancarotta personale sono scese a 135.220 casi, confermando una solidità di fondo che continua a sorprendere gli osservatori più pessimisti. Alla fine le famiglie americane stanno sopravvivendo al momento bene, forse meglio degli europei.
 Rimani aggiornato seguendoci su Google News!

Serbatoi vuoti e porti segreti: il blocco navale USA prosciuga il petrolio dell’Iran, e ora anche la Cina volta le spalle a Teheran

Il ricatto di Merz sui conti europei: Berlino minaccia di bloccare il bilancio UE se tutti non pagheranno per Kiev (ma per l’Italia sarebbe un affare)

Il grande bluff tedesco sul tetto del debito: fino al 75% del fondo per le infrastrutture usato per tappare i buchi della spesa corrente

Fabbriche da 20 miliardi senza operai: il crollo storico della quota lavoro che sta stravolgendo l’economia USA

You must be logged in to post a comment Login