EconomiaFinanzaScienzaUSA
Crollo storico in Borsa per Moderna: la fuga di notizie sul vaccino anti-cancro brucia 17 miliardi di dollari e svela la fragilità del modello mRNA
Una fuga di notizie sui test del nuovo vaccino contro il melanoma fa crollare Moderna a Wall Street (-26% intraday). Bruciati 17 miliardi di dollari: finita l’era dei guadagni facili del Covid, emerge tutta la rischiosità di un’azienda che punta solo sull’mRNA.

Un crollo improvviso e violento ha scosso Wall Street, polverizzando in poche ore oltre 17 miliardi di dollari di capitalizzazione di mercato per Moderna (MRNA). Quella che doveva essere la consacrazione definitiva della sua tecnologia a mRNA al di fuori dell’emergenza pandemica si è trasformata nella peggiore seduta intraday della sua storia borsistica.
La causa scatenante è stata una goffa fuga di notizie riguardante i dati clinici di Fase 3 del vaccino personalizzato contro il melanoma, sviluppato in collaborazione con il colosso farmaceutico Merck. I risultati, che avrebbero dovuto essere presentati ufficialmente sabato al congresso della Società europea di oncologia medica (ESMO) a Madrid, sono apparsi in anticipo su un portale medico giovedì pomeriggio.
Anche se la pagina è stata rapidamente rimossa, il danno era ormai fatto, costringendo le due aziende a diffondere precipitosamente i dati ufficiali a mercati aperti. La reazione degli investitori è stata spietata: il titolo Moderna è precipitato fino a perdere il 26% durante gli scambi, per poi chiudere la giornata di giovedì con un pesante ribasso superiore al 17%. Ecco da Investing.com il grafico relativo alla quotazione:
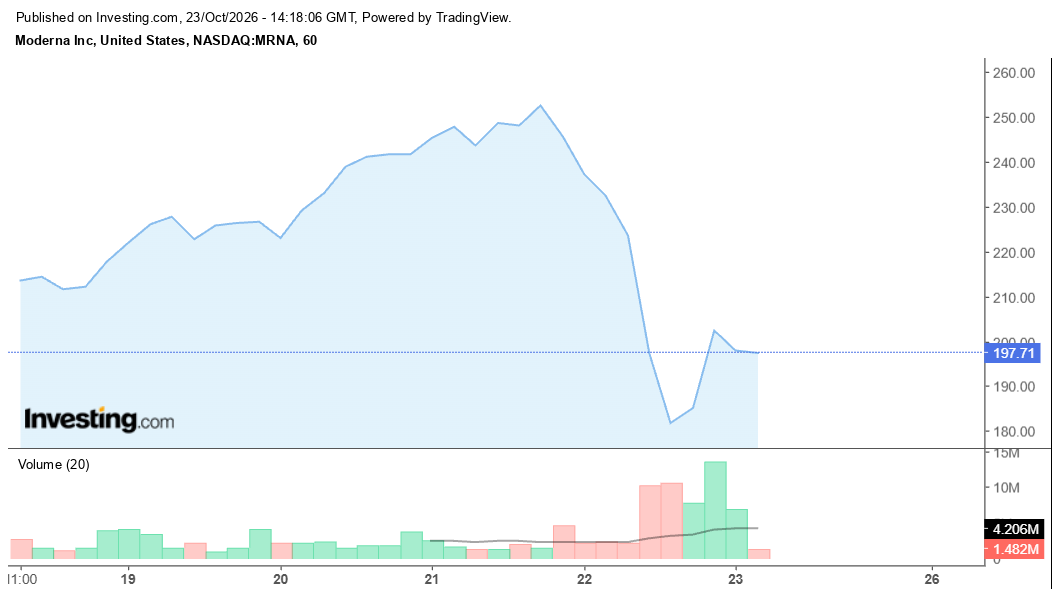
Le vendite sono proseguite anche nella giornata di venerdì, portando le azioni a scivolare ulteriormente fino a toccare un minimo di 183 dollari, per poi attestarsi intorno a quota 198 dollari. Si tratta di un brusco ridimensionamento rispetto al massimo di 254,48 dollari toccato appena quarantotto ore prima.
Numeri buoni, ma non abbastanza per la speculazione
La beffa, osservando i dati con occhio freddo, è che il farmaco in realtà funziona. La terapia sperimentale, denominata intismeran autogene, somministrata insieme al celebre immunoterapico Keytruda di Merck su oltre 1.100 pazienti, ha ridotto il rischio di recidiva del tumore o di morte del 42% rispetto all’uso del solo Keytruda.
Dal punto di vista strettamente medico, è un risultato incoraggiante e statisticamente solido. Tuttavia, la finanza ragiona sulle aspettative, e i mercati avevano già prezzato la perfezione assoluta, cioè percentuali molto più elevate.
Nello studio precedente di Fase 2b, condotto su un campione molto più ristretto di pazienti, la riduzione del rischio aveva raggiunto il 49%. Inoltre, il beneficio sulla comparsa di metastasi a distanza è sceso al 38%, ben al di sotto delle speranze della vigilia.
Questo scarto di pochi punti percentuali è bastato per far scattare il panico tra i fondi di investimento. Il titolo, del resto, aveva corso in modo quasi irrazionale: il 19 agosto scorso le azioni erano schizzate del 177% in un solo giorno, arrivando a quadruplicare il proprio valore in due mesi e segnando un rialzo superiore al 500% da inizio anno.
| Indicatore / Parametro | Studio Fase 2b (157 pazienti) | Studio Fase 3 (oltre 1.100 pazienti) | Reazione del mercato |
| Riduzione rischio recidiva o morte | 49% | 42% | Delusione rispetto alle stime massime |
| Riduzione metastasi a distanza | 59% (a 5 anni) | 38% (a 24 mesi) | Forte preoccupazione degli analisti |
| Impatto sul titolo Moderna (MRNA) | Rally storico (+177% ad agosto) | Crollo intraday del 26% (-17,3% in chiusura) | Perdita di oltre 17 miliardi di dollari |
| Impatto sul partner Merck (MRK) | Rialzo moderato | Calo contenuto (-2% circa) | Impatto marginale sul bilancio |
Il nodo industriale: quanto costa produrre un farmaco su misura?
La fuga dei dati ha portato a nuove discussioni e ha fatto rinascere i dubbi strutturali sulla sostenibilità economica di queste terapie. Gli analisti delle grandi banche d’affari non hanno tardato a mettere il dito nella piaga.
Citi ha immediatamente confermato la raccomandazione di vendita (“Sell”) sul titolo, sollevando un problema industriale tutt’altro che banale. Il vaccino di Moderna non è un prodotto standardizzato in fiala, pronto per essere spedito in milioni di dosi tutte uguali. Trattandosi di una cura personalizzata, richiede il prelievo chirurgico del tessuto tumorale dal singolo paziente, il sequenziamento genetico e la creazione di un farmaco su misura in laboratorio. Secondo gli esperti di Citi, un beneficio clinico del 42% potrebbe non bastare a giustificare gli enormi costi, i tempi di attesa e la complessità logistica di una simile catena produttiva. Un discorso cinico, soprattutto per chi rientrerebbe nel 42% che potrebbe sopravvivere, ma brutale. Tra l’altro coem si fa a esportare in altri paesi o in macroaree la cura? Bisognerebbe costruire molti laboratori.
Sulla stessa linea si sono mossi altri osservatori di Wall Street:
- Bernstein ha mantenuto un giudizio neutrale, etichettando il crollo come una classica presa di profitto dopo una salita eccessiva (“sell the news”).
- Mizuho, tramite l’analista Jared Holz, è arrivata a definire Moderna un titolo “da non toccare” per la maggior parte degli investitori, a causa di una volatilità ormai fuori controllo. Non è un’investimento, ma una scommessa speculativa.
- BMO Capital Markets ha sottolineato come nelle quotazioni fossero state inserite aspettative completamente scollegate dalla realtà commerciale immediata.
I tempi d’oro del Covid sono finiti: il rischio di avere una sola freccia al proprio arco
Il vero dato politico ed economico di questa vicenda emerge però osservando il resto del listino farmaceutico. Mentre Moderna affondava, il settore sanitario tradizionale godeva di ottima salute.
Nello stesso giorno del crollo, il gigante Eli Lilly ha guadagnato oltre 33 miliardi di dollari di valore di mercato, quasi il doppio di quanto perso da Moderna. Anche gruppi storici come Johnson & Johnson e Pfizer hanno chiuso in territorio positivo, mentre gli indici biotecnologici generali (IBB e XBI) sono rimasti sostanzialmente stabili, in linea con il lieve calo dell’S&P 500 (-0,58%).
Persino Merck, che divide a metà il progetto del vaccino contro il melanoma, ha subito appena un graffio, perdendo meno del 2%. La spiegazione di questa divergenza è semplice e spietata: per Merck questo vaccino è solo un’aggiunta al proprio catalogo, mentre per Moderna è una questione di sopravvivenza.
A differenza delle grandi multinazionali del farmaco, che poggiano i loro bilanci su decine di molecole chimiche tradizionali, farmaci da banco, divisioni diagnostiche e terapie consolidate, Moderna ha puntato l’intero destino aziendale esclusivamente sulla piattaforma a mRNA. Non possiede altri mercati farmaceutici a cui appoggiarsi per generare cassa costante.
Durante gli anni della pandemia, i contratti governativi miliardari e gli acquisti di massa garantiti dagli Stati avevano creato l’illusione di una crescita infinita e priva di rischi commerciali. Ma i tempi d’oro del Covid sono ormai archiviati.
Oggi l’azienda deve confrontarsi con il mercato vero, dove i farmaci oncologici impiegano anni per essere approvati, devono dimostrare un rapporto costi-benefici superiore alla concorrenza e affrontano rimborsi sanitari sempre più severi. Senza una rete di protezione formata da prodotti tradizionali, ogni singola incertezza clinica si trasforma in una scossa tellurica finanziaria, rendendo il titolo una scommessa ad altissimo rischio per chiunque cerchi solidità industriale anziché pura speculazione.
 Rimani aggiornato seguendoci su Google News!

Il cibo industriale danneggia il cervello in silenzio: cosa svelano le risonanze magnetiche

Parigi brucia e il mattone crolla: quanto costa il caos delle rivolte a chi ha comprato casa (e perché Milano e Roma devono guardare con attenzione)

Allarme rosso sul web: una falla storica nel codice PHP costringe governi e aziende a spegnere i server

Allarme gas prima dell’inverno: la produzione norvegese crolla del 12,6%. L’Europa scopre il prezzo della sua nuova dipendenza

You must be logged in to post a comment Login