CinaEconomiaMaterie prime
Corsa all’oro a Pechino: la banca centrale fa scorte record mentre i risparmiatori fuggono da Borsa e bond
La People’s Bank of China compra oro per il ventiquattresimo mese di fila mentre i risparmiatori cinesi fuggono da Borsa e bond: ecco perché Pechino svuota i caveau e ignora i ribassi occidentali.

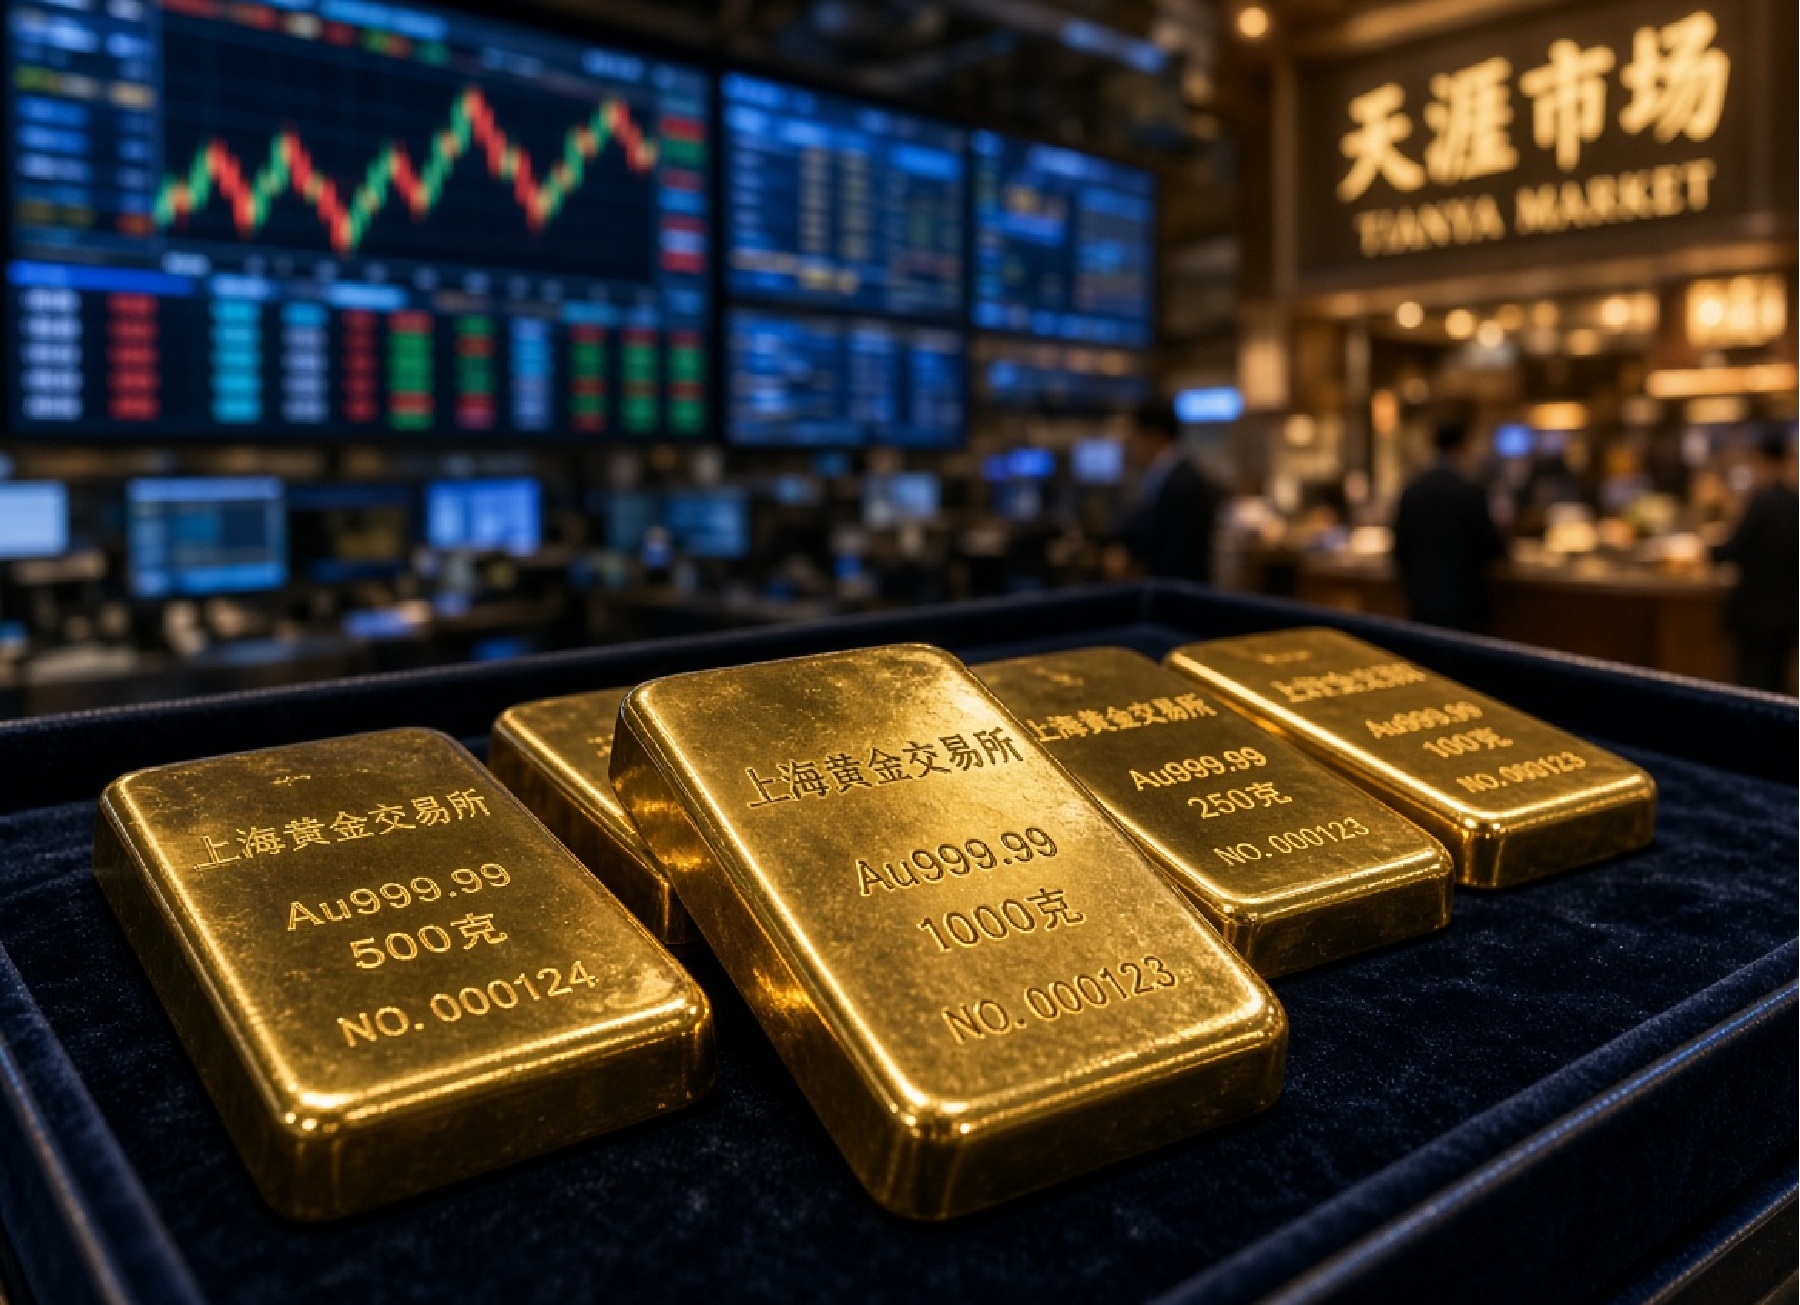
I mercati finanziari globali assistono a un paradosso clamoroso: mentre le quotazioni internazionali dell’oro arretrano di quasi il 30% rispetto ai massimi storici, la Cina risponde svuotando i depositi altrui e aumentando a dismisura gli acquisti. Vi è una curiosa convergenza tra la People’s Bank of China e milioni di risparmiatori che cercano rifugio prima che la tempesta economica interna si allarghi.
La People’s Bank of China non mostra alcuna esitazione. Nel solo mese di ottobre ha aggiunto altre 830.000 once troy (23,53 tonnellate) ai propri forzieri, portando le riserve complessive alla quota record di 78,30 milioni di once., 2219 tonnellate.
Si tratta del ventiquattresimo mese consecutivo di espansione delle riserve auree. Un ritmo che non solo non accenna a diminuire, ma che da marzo ha impresso un’accelerazione decisa, segnando a ottobre l’incremento mensile più consistente da quando Pechino ha ripreso ufficialmente gli acquisti.
Il grande disallineamento tra Oriente e Occidente
Sulla borsa di Shanghai (Shanghai Gold Exchange) il prezzo a pronti si è stabilizzato intorno agli 880 yuan al grammo (equivalenti a circa 4.101 dollari per oncia troy). Siamo lontani dai picchi toccati a inizio anno, ma la reazione asiatica è stata speculare rispetto a quella occidentale.
Mentre gli investitori statunitensi ed europei frenano gli acquisti a causa dei rendimenti elevati dei titoli di Stato a stelle e strisce, a Pechino il calo delle quotazioni è stato interpretato come una straordinaria finestra d’acquisto.
Goldman Sachs ha recentemente corretto al ribasso le proprie stime di fine anno sul metallo prezioso, portandole da 4.650 a 4.150 dollari l’oncia, giustificando la mossa con l’atteggiamento rigido della Federal Reserve e con la prospettiva di tassi alti ancora a lungo. Eppure, la risposta dell’Asia racconta un’altra storia: non si guarda alla speculazione trimestrale, ma alla sicurezza patrimoniale.
- Quotazione Shanghai Gold Exchange: ~880 yuan/grammo (~4.101 $/oncia)
- Variazione dai massimi storici: -30% circa
- Acquisti PBOC (Ottobre): +830.000 once troy (totale 78,30 milioni)
- Mesi consecutivi di acquisti ufficiali: 24 mesi
- Inflow ETF cinesi sull’oro (ultimo mese): 784 milioni di dollari
La fuga dai mercati domestici: la disperata caccia al rendimento reale
Per comprendere le code registrate al mercato dei gioielli Tianya di Pechino e l’assalto agli strumenti finanziari auriferi, occorre guardare allo stato di salute dell’economia domestica cinese.
Questi movimenti sono comprensibili: i titoli azionari cinesi soffrono di una persistente debolezza, con un abbondante calo di quasi il 9% su orizzonte annuo, come si può vedere su Tradingeconomics:
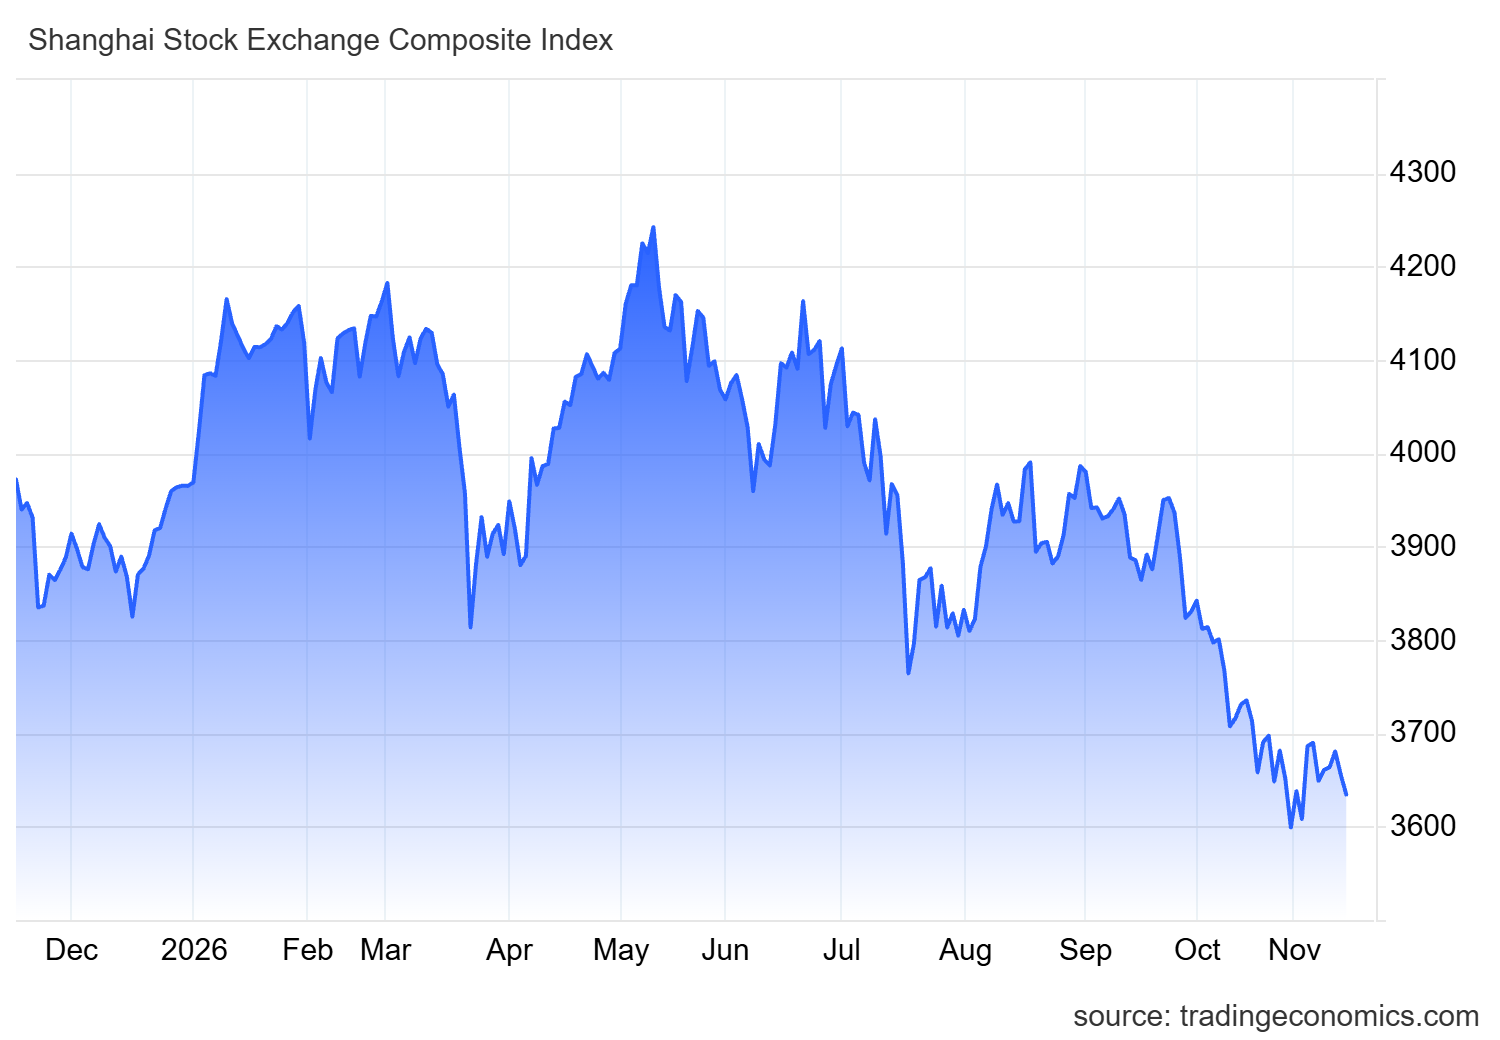
Indice Shanghai composite
Nello stesso tempo il rendimento del titolo di Stato decennale è scivolato all’1,58%, segnando una flessione di circa 10 punti base in appena trenta giorni. Con rendimenti obbligazionari ridotti all’osso e un settore immobiliare ancora paralizzato, il risparmiatore cinese non ha molte alternative dove allocare la propria liquidità.
L’oro, pur non distribuendo cedole, diventa preferibile a strumenti sovrani che offrono rendimenti nominali quasi insignificanti. La perdita di fiducia negli asset tradizionali interni spinge la classe media a blindare il proprio potere d’acquisto attraverso la moneta sonante.
Lingotti contro gioielli: il consumo riflette la crisi
Un dato analitico rilevante, evidenziato dal World Gold Council, riguarda la spaccatura netta tra domanda speculativo-finanziaria e consumo privato voluttuario:
- Il boom degli strumenti d’investimento: gli ETF cinesi sostenuti da oro fisico hanno registrato afflussi per 784 milioni di dollari nell’ultimo mese, posizionando la Cina al primo posto in Asia e al secondo al mondo dietro al solo Regno Unito. Tra fine settembre e inizio novembre, gli ETF specializzati hanno incassato 3,37 miliardi di yuan. Il fondo Huaan Gold ETF ha raggiunto il massimo storico di 120,27 tonnellate in portafoglio.
- Il crollo della gioielleria tradizionale: nel terzo trimestre la richiesta di monili d’oro è crollata del 22% su base annua, fermandosi ad appena 66 tonnellate. È il terzo trimestre più debole registrato in Cina dal 2006.
Questo ha una spiegazione razionale ed economica: le famiglie riducono le spese superflue o decorative, ma concentrano ogni disponibilità residua su barre, lingotti ed ETF. Perfino tra i giovani acquirenti si diffonde la moda di monili dal design moderno acquistati esplicitamente con la motivazione di “investimento che si può indossare”. Questo punisce il gioriello, ma premia il possesso. Del rsesto l’ostentazione è vista come un lusso a cui si può rinunciare.
| Segmento di Mercato | Andamento nel III Trimestre | Motivazione Economica Principale |
| ETF Aerei Domestici | Afflussi record ($784M nell’ultimo mese) | Fuga da Borsa debole e bond a basso rendimento (1,58%) |
| Lingotti e Monete Fisiche | Crescita netta anno su anno | Ricerca di bene rifugio tangibile contro il rischio sistemico |
| Gioielleria Tradizionale | Calo del 22% su base annua (66 tonnellate) | Contrazione del reddito disponibile e taglio dei consumi futili |
| Riserve Ufficiali PBOC | +830.000 once in un solo mese | Diversificazione strategica dal dollaro e riserva sovrana |
Le ricadute pratiche: de-dollarizzazione e tenuta macroeconomica
La strategia della PBOC assume un rilievo che va oltre i confini della Grande Muraglia. Continuare ad accumulare oro per due anni consecutivi significa perseguire un piano deliberato di diversificazione delle riserve valutarie a scapito dei titoli di debito emessi da Washington. Nel momento in cui le tensioni geopolitiche globali aumentano e il sistema delle sanzioni occidentali spaventa i Paesi non allineati, l’oro fisico custodito nei caveau nazionali rappresenta l’unica vera riserva esente da rischio di controparte.
Per l’economia globale, questo fenomeno dimostra che la correlazione classica tra tassi d’interesse statunitensi e quotazioni auree sta mutando. In passato, tassi americani elevati e rendimenti dei Treasury sopra il 4,8% avrebbero affossato la domanda globale di metallo prezioso. Oggi, la presenza strutturale di acquirenti come Pechino crea un pavimento solido sotto i prezzi, limitando le correzioni e preparando il terreno per nuovi strappi non appena la politica monetaria globale tornerà a essere accomodante. Nello stesso tempo siamo ancora molto lontani dal parlare di dedollarizzazione, quando le transazioni internazionali sono ancora, per la maggior parete , effettuate ancora in oro. Comunque anche la Cina si guarda in giro.
 Rimani aggiornato seguendoci su Google News!

La frattura dell’Atlantico: perché le metropoli americane hanno tassi di omicidio fino a 50 volte superiori a quelle europee

Raffinerie a freddo: il filtro che taglia del 36% i costi del petrolio e mette in crisi i dogmi della transizione punitiva

Perché i gatti miagolano davvero: la scoperta scientifica che svela come ci usano per risolvere i loro problemi

Spagna, lo sciopero generale fa flop sull’economia reale: crollano i viaggiatori e bruciano i cassonetti, ma le fabbriche non si fermano

You must be logged in to post a comment Login